【NISA運用結果公開|2026年9月】株価が高くても積立継続!アラフィフ会社員が考える老後資金と資産形成
こんにちは、naomana-info管理人オカです。
アラフィフ会社員として、毎月NISAの運用結果を公開しています。
2026年も9月が終わり、残すところ3か月となりました。
(また、1つ年齢を重ねてしまいます😭)
今年も株価や為替、物価上昇など、資産形成を考えるうえで気になる話題が続いています。
私自身、NISAを運用しながら感じるのは、投資環境が変わってもサラリーマンが
取るべき行動はそれほど変わらないということです。
本業で収入を得ながら、無理のない金額を毎月積み立てる。
そして、短期的な相場変動に振り回されない。
今回は9月の運用結果とともに、2026年の残り3か月に向けた資産形成の考え方についてまとめます。
にほんブログ村に参加しています。
ポチッと応援をよろしくお願いいたします。

にほんブログ村
2026年9月のNISA運用結果
現在の積立内容
今月も積立方針に変更はありません。
・毎月積立額:33,333円
・eMAXIS Slim 米国株式(S&P500):70%
・NASDAQ100インデックス:30%
米国株式を中心とした運用を続けています。
S&P500とNASDAQ100は投資対象が重複する部分も多く、米国の大型成長株に偏った構成です。
そのため、相場が好調なときには大きな利益を期待できる一方、下落時には評価額が大きく減少する可能性もあります。
こうしたリスクを理解したうえで、長期運用を続けています。
2026年9月の運用実績
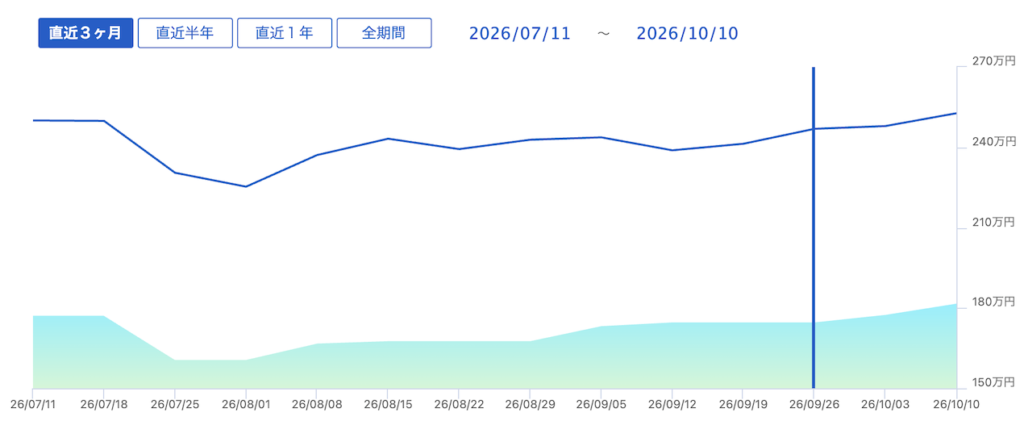
【2026年9月末時点】
・投資元本:1,887,874円
・評価額:2,606,813円
・評価損益:718,939円円
【前月との比較】
・8月末評価額:748,239円
・前月比:−29,300円
9月の運用益も十分なプラス収支で終了しました。
ただ、8月の結果と比較すると、約30,000円のマイナスでした。
この結果だけ見ると資産運用は足踏みです。
ですが、私は毎月の運用結果を確認する際、意識しているのは評価額だけで判断しないことです。
前回の結果は下記リンクからご覧ください。
積立投資では、毎月新しい資金を投入しているため、
評価額が増えたとしても、そのすべてが運用による利益とは限りません。
重要なのは、投資元本に対してどれだけ利益や損失が発生しているのかを確認することです。
また、1か月の結果だけではなく、半年、1年、数年という期間で運用状況を振り返るようにしています。
株価が高いときこそ積立投資の難しさを感じる
株価が上昇していると、資産が増えることはうれしい反面、こんな疑問が出てきます。
「今から積み立てても高値づかみにならないか?」
「一度売却して、下がってから買い直した方がいいのでは?」
私も同じように考えることがあります。
しかし、実際に売却したとしても、次に買うタイミングを判断する必要があります。
株価が下がるのを待っている間に、さらに上昇する可能性もあります。
逆に、下落したとしても、どこが底値なのかは誰にも分かりません。
だからこそ、私は相場を予想して売買するのではなく、毎月一定額を積み立てる方法を選んでいます。
もちろん、積立投資だから必ず利益が出るわけではありません。
それでも、投資のタイミングを分散できることは、忙しいサラリーマンにとって大きなメリットだと感じています。
円安・円高はNISAの運用結果にどう影響する?
私が保有している米国株式型の投資信託は、為替変動の影響を受けます。
例えば、米国株価が変わらなくても、ドル円相場が1ドル150円から160円へ円安になれば、円換算の評価額は約6.7%増加する計算です。
反対に、160円から150円へ円高になれば、約6.25%減少します。
つまり、米国株式に投資している場合、株価だけでなく為替も運用結果を左右します。
今後についても、日米の金利政策や景気動向によって円安・円高のどちらにも動く可能性があります。
個人的には、為替の方向を正確に予測して投資するよりも、どちらに動いても継続できる積立額を設定する方が現実的だと考えています。
ただし、米国株式への集中投資は為替リスクも集中するため、資産全体のバランスは定期的に確認する必要があります。
物価上昇が続く中、NISAを利用する意味
最近、日常生活で特に感じるのが物価上昇です。
食料品、日用品、外食費、光熱費など、以前と同じ生活をしていても支出が増えやすくなっています。
サラリーマンの場合、給与が毎年大幅に増えるとは限りません。
そのため、物価上昇によって実質的な購買力が低下することも考える必要があります。
例えば、年間2%の物価上昇が10年間続いた場合、現在の100万円と同じものを購入するためには、約122万円が必要になります。
預貯金は日常生活や緊急時の支出に欠かせませんが、長期間使う予定のない資金については、物価上昇への対策も必要です。
そこで活用したいのがNISAです。
NISAでは、対象となる投資信託や株式の運用益が非課税になります。
通常、課税口座で発生した利益には約20.315%の税金がかかりますが、NISAでは非課税のメリットを活用できます。
ただし、NISAそのものが利益を保証するわけではありません。
株式投資には元本割れのリスクがあり、インフレを上回る運用成果が得られるとも限りません。
だからこそ、預貯金と投資を組み合わせることが大切だと思っています。
アラフィフサラリーマンが考える老後資金の準備
私がNISAを続けている最大の目的は、老後資金の形成です。
アラフィフになると、老後は決して遠い将来の話ではありません。
一方で、住宅ローンや教育費など、現役時代に必要な支出もまだ残っています。
そのため、老後資金を増やしたいからといって、無理に投資額を増やすことは考えていません。
私が重視しているのは、次の3点です。
① 生活防衛資金を確保する
急な病気や失業、住宅設備の故障などに備え、生活費の6か月~1年分程度を目安に現金を確保することを考えています。
② 教育費や住宅関連費用と投資資金を分ける
数年以内に使う予定のあるお金は、原則として値動きの大きい商品で運用しないようにします。
③ 老後資金は長期運用を基本とする
老後まで使う予定のない資金については、NISAやiDeCoなどを活用して長期的な資産形成を続けます。
このように、お金の使用目的と時期を分けることが、アラフィフ世代の資産形成では重要だと考えています。
2026年も残り3か月。今後の運用方針は?
年末が近づいてくると、今年の運用成績が気になります。
しかし、9月時点で運用方針を大きく変更する予定はありません。
現在の積立額を継続し、株価や為替の変動を理由とした売買は行わない方針です。
一方で、年末には家計全体の資産状況を確認したいと考えています。
NISAだけではなく、iDeCo、預貯金、その他の金融資産、住宅ローン残高なども含めて確認する予定です。
投資信託の評価額だけが増えていても、家計全体のバランスが崩れていては意味がありません。
資産運用の目的は、運用成績を競うことではなく、将来の生活を安定させることです。
この考え方は今後も変わりません。
まとめ|NISAは特別なことをしないから続けられる
2026年9月の運用報告を振り返って、改めて感じたのは、積立投資の続けやすさです。
仕事が忙しくても、毎月の積立設定をしておけば自動的に投資できます。
相場の先行きを予想する必要もありません。
もちろん、運用結果が悪い月もあります。
それでも、生活に支障のない範囲で積立を継続することが、私にとって最も無理のない資産形成の方法です。
2026年も残り3か月。
年末に向けても、これまでと同じように積立を続けていきます。
来月も実際の運用結果を公開します。
この記事を書いた人
東京都内の不動産会社で20年以上、不動産営業に携わっています。
宅地建物取引士・AFP(日本FP協会認定ファイナンシャルプランナー)の資格を保有し、自分自身でもNISA、iDeCo、純金積立、FX、投資用不動産などの資産運用を実践しています。
このブログでは、アラフィフサラリーマンとしての実体験をもとに、資産形成や老後資金について情報発信しています。
成功したことだけではなく、失敗や不安も含めて、これから資産形成を考える方の参考になる情報をお届けしたいと思っています。
資産形成・住宅ローン・不動産についてのご相談
「NISAを始めたいけれど、何から始めればいいか分からない」
「住宅ローンを返済しながら投資を続けても大丈夫?」
「50代から老後資金を準備するには?」
「所有している不動産を売却するべき?」
こうしたお悩みはありませんか?
私は不動産営業として20年以上の経験があり、AFP資格を活かして、住宅と資産形成の両面から考えることを大切にしています。
初回のご相談は無料です。
無理な勧誘を目的としたものではありませんので、お気軽にお問い合わせください。
▼お問い合わせはこちら
※本記事は個人の運用経験と一般的な情報を紹介するものであり、特定の金融商品の購入や将来の運用成果を保証するものではありません。
にほんブログ村に参加しています。
ポチッと応援をよろしくお願いいたします。
にほんブログ村
