【iDeCo運用報告】2026年9月|金利上昇で株価が不安定でも積立を続ける?サラリーマンFPが考えるiDeCoの使い方
こんにちは、naomana-info管理人オカです。
都内で20年以上不動産営業を行い、FP(AFP)資格を持つサラリーマンです
このブログでは、私自身が運用しているiDeCoの実績を毎月公開しながら、
40〜50代のサラリーマンが無理なく資産形成を続けるための情報を発信しています。
7月は記録的な円安。
8月は為替介入によって円相場が大きく変動。
そして9月は、日本だけでなく世界的に「金利」が大きなテーマになりました。
日本でも日銀が追加利上げを実施し、これまでの「超低金利の日本」から環境が大きく変わりつつあります。
それでも私のiDeCoの運用方法は変えていません。
9月も淡々と積立を継続しました。
今回は9月の運用結果とともに、「金利が上昇する局面でも株式中心のiDeCoを続けていいのか?」について考えてみます。
にほんブログ村に参加しています。
ポチッと応援をお願いいたします。

にほんブログ村
2026年9月のiDeCo運用実績
※実際の数値に差し替えてください。
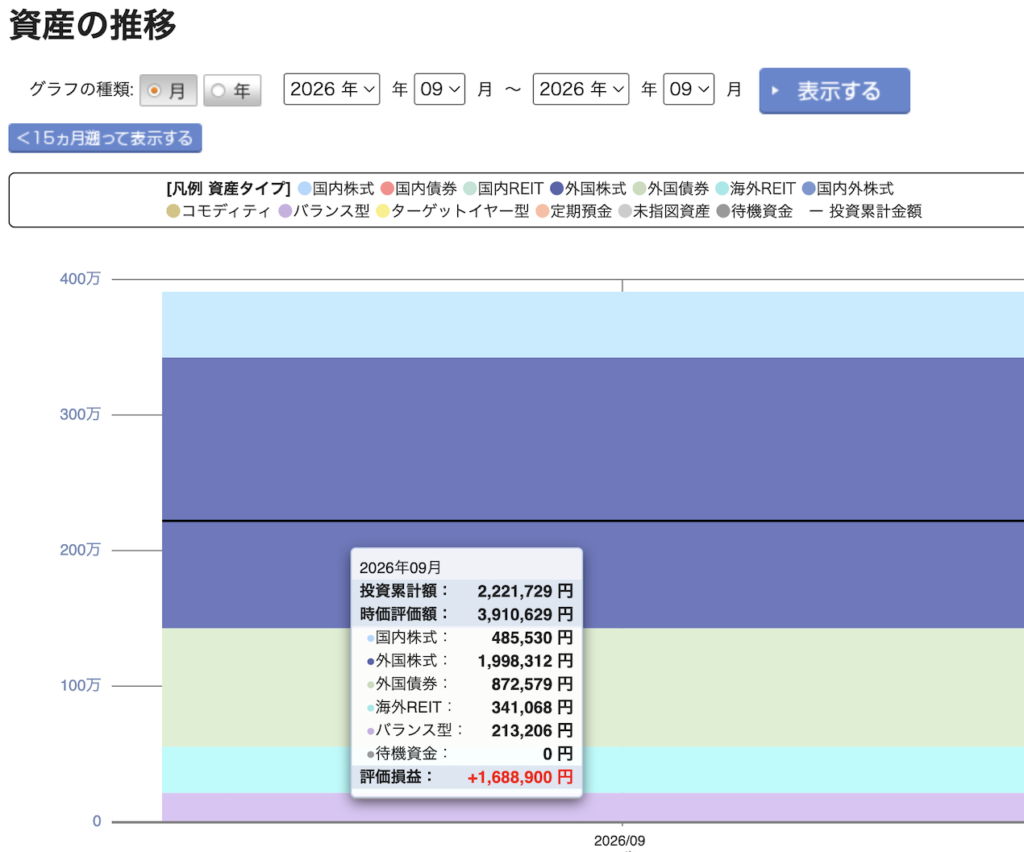
・累計拠出額:2,221,729円
・評価額:3,910,629円
・評価損益:+1,688,900円
9月も基本的な運用方針に変更はありません。
というか、どんなとききも運用方針は変更しません。
私の場合、オール・カントリーやS&P500など海外株式を中心とした投資信託を軸にしています。
7月の円安、8月の為替変動、そして9月の金利上昇。
わずか3か月でも投資環境は大きく変わりました。
しかし、そこで毎回投資商品を変更していたら、長期投資ではなく短期的な相場予想になってしまいます。
iDeCoは老後資金を準備する制度です。
そのため私は、毎月のニュースによって運用方針を大きく変えることはしていません。
前回8月期の結果は下記よりご覧ください。
2026年9月|ついに日銀が政策金利を1.25%へ
9月18日、日銀は政策金利を1.00%から1.25%へ引き上げました。
1.25%という政策金利は31年ぶりの高水準です。
私たち40〜50代のサラリーマンにとっては、長い間「金利がほとんどない世界」が当たり前でした。
しかし、その常識が少しずつ変わってきています。
金利が上がれば、
・住宅ローン
・企業の借入金利
・預金金利
・債券利回り
など、私たちの生活や資産運用にも影響します。
特に住宅ローンを利用している家庭では、今後の金利動向を無視できなくなってきました。
世界でも「金利のある時代」が続く
金利上昇は日本だけの問題ではありません。
9月は世界の債券市場でも金利上昇が目立ち、米国の長期金利も大きく上昇しました。
株式市場ではS&P500も月間では下落しています。
ここで考えたくなるのが、
「金利が上がるなら株式投資を減らした方がいいのでは?」
ということです。
確かに一般的には、金利上昇は株式市場にとって逆風になる場合があります。
企業の資金調達コストが上がり、将来利益の現在価値も低下するためです。
しかし、だからといって、
「金利が上がったから株式を売る」
「金利が下がったら買い戻す」
という判断を私はしません。
金利も株価も、短期的な方向を正確に予測するのは難しいからです。
下落する時期があるから積立投資が成立する
積立投資をしていると、どうしても、
「毎月評価額が増えてほしい」
と思ってしまいます。
しかし、私は少し違う見方をしています。
まだ積立を続ける期間が長いのであれば、株価が下がる局面は必ずしも悪いことではありません。
同じ23,000円を積み立てても、価格が下がれば購入できる口数が増えるからです。
高い時にも買う。
安い時にも買う。
それを長期間繰り返す。
私はこの仕組みを利用するためにiDeCoを続けています。
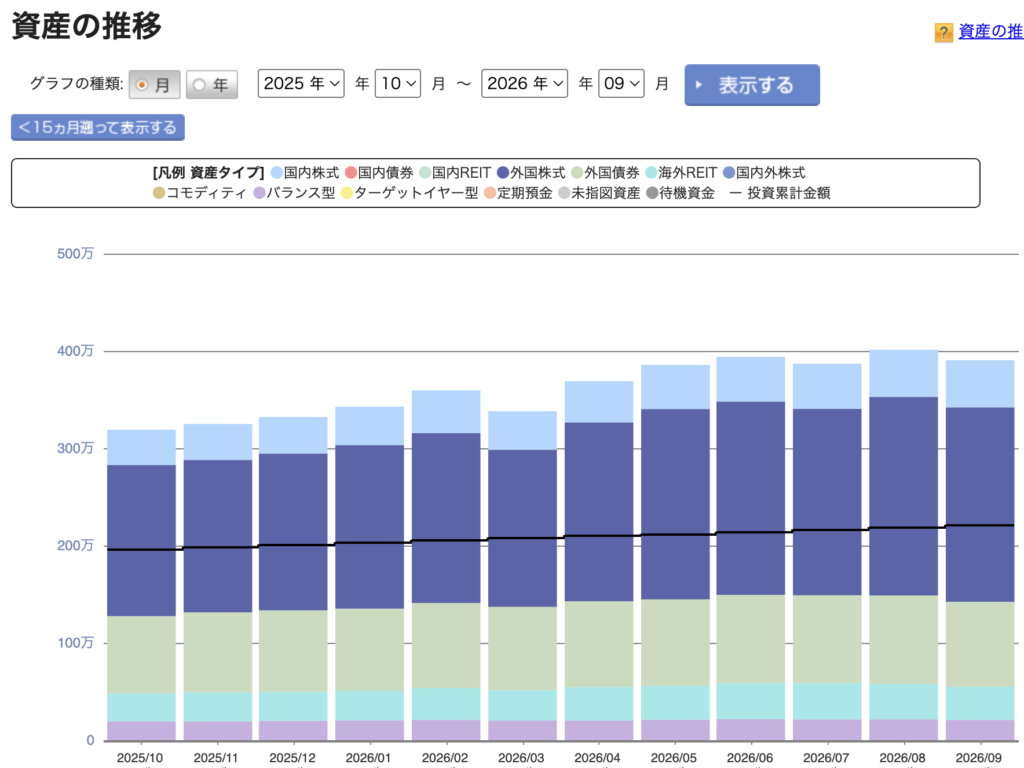
直近1年の間にも下落した局面はありました。
3月、7月、9月の3回
それでもトータルで見れば、右肩上がりです。
40〜50代は「株式100%でいいのか?」も考える時期
一方で、20代・30代と40〜50代では考え方を少し変える必要があります。
20代であれば、老後まで30年以上あります。
しかし50代になると、iDeCoを受け取る時期が少しずつ近づいてきます。
そのため、
「オール・カントリーやS&P500を持っているから安心」
というだけでは十分ではありません。
重要なのは、
自分の金融資産全体でどれくらいのリスクを取っているか
です。
例えば、
預貯金 500万円
NISA 500万円
iDeCo 500万円
という人と、
預貯金 50万円
NISA 500万円
iDeCo 500万円
という人では、同じ投資信託を保有していてもリスクの意味が違います。
iDeCoだけを見るのではなく、
預貯金・NISA・不動産・住宅ローンなどを含めた「自分の資産全体」で考えることが重要です。
12月1日からiDeCoが大きく変わる
そして、今年のiDeCoで非常に重要なのが12月1日の制度改正です。
会社員のiDeCoについては、企業年金と共通の拠出限度額が月額6.2万円に引き上げられます。
また、加入可能年齢についても拡大され、一定の条件を満たせば70歳になるまでiDeCoを利用できるようになります。
これまで以上にiDeCoを老後資金づくりに利用しやすくなるわけです。
特に40〜50代にとっては大きな変更だと思います。
しかし、ここで大きな問題があります。
毎月iDeCoを運用する資金をどこから捻出するかです。
お給料はそう簡単には上がりません。
重要な問題です。
掛金上限が増えたら「上限まで入れるべき?」
ここは非常に重要です。
私は、
上限が増えたからといって、必ず上限まで積み立てる必要はない
と考えています。
iDeCoには所得控除という大きなメリットがあります。
一方で、原則として老後まで自由に引き出せません。
例えば50代のサラリーマンなら、
・子どもの教育費
・住宅ローン
・自宅の修繕費
・親の介護
・自分の老後資金
など、これからまとまった資金が必要になる可能性があります。
節税効果だけを考えてiDeCoへ資金を入れすぎると、手元資金が不足する可能性があります。
だから私は、
「iDeCoにいくら入れられるか」
ではなく、
「いくらなら無理なく続けられるか」
で考えることが大切だと思っています。
サラリーマンFPとして考える「金利上昇時代の資産形成」
これまで日本では、
「預金していても増えない」
という時代が長く続きました。
しかし金利が上昇すれば、預金や債券の魅力も少しずつ変わってきます。
だからといって私は、オール・カントリーやS&P500からすべて預金へ移すつもりはありません。
むしろ、
株式だけ。
預金だけ。
不動産だけ。
という一つの資産への集中を避けることが重要だと考えています。
株式には株式の役割。
現金には現金の役割。
不動産には不動産の役割。
それぞれを組み合わせながら資産形成を続けていく。
これが40〜50代の資産形成では特に重要になってくると思います。
私が利用している証券会社
これからiDeCoを始める方や、12月の制度改正をきっかけに掛金を見直そうと考えている方もいると思います。
私自身は、
・SBI証券
・楽天証券
を利用しています。
ネット証券は低コストの商品が多く、NISAやiDeCoを管理しやすい点がメリットです。
ただし、金融機関によって取扱商品やサービス内容は異なります。
長期間利用することを前提に、自分に合った金融機関を選ぶことが大切です。
▶ SBI証券のiDeCoはこちら
 AC
▶ 楽天証券のiDeCoはこちら

資産形成について相談したい方へ
このブログでは、私自身の運用結果だけでなく、
・iDeCo
・NISA
・住宅購入
・住宅ローン
・不動産投資
など、40〜50代のサラリーマンが直面するお金の問題について発信しています。
私は都内で20年以上不動産営業を行い、FP資格も保有しています。
「12月の制度改正でiDeCoを増やした方がいい?」
「住宅ローン金利が上がっているけれど、繰上返済した方がいい?」
「50代から老後資金をどう準備すればいい?」
といった疑問がある方は、お気軽にお問い合わせください。
▶ 資産形成の相談はこちら
まとめ|金利が上がっても「続ける」という選択
2026年9月は、日本の政策金利が1.25%へ引き上げられ、世界の長期金利も上昇しました。
株式市場も必ずしも順調な1か月ではありませんでした。
しかし私は、iDeCoの積立を変更していません。
円安になっても。
円高になっても。
金利が上がっても。
株価が下がっても。
毎月淡々と積み立てる。
相場を当てることよりも、長く市場に居続けることを大切にしています。
一方で、40〜50代は「積み立てるだけ」から一歩進み、資産全体のバランスや受取時期についても考え始める年代です。
そして12月1日からはiDeCoの制度も大きく変わります。
制度改正をきっかけに、
「いくら積み立てるのか」
だけではなく、
「自分の資産形成の中でiDeCoをどう使うのか」
を改めて考えてみたいと思います。
来月も実際の運用結果とともに報告します。
にほんブログ村に参加しています。
ポチッと応援をよろしくお願いいたします。
にほんブログ村
