【2026年10月】純金積立52ヶ月目の運用報告|金価格が下落しても、私は積立をやめない!
みなさん、こんにちは。
naomana-info管理人オカです。
9月から続く純金価格の下落傾向は10月になってもとまりません。
今までが、順調に右肩あがりで価格が上がってきただけに
その調整局面としての価格下落。
予想はしていましたが、それ以上下落幅となっています😭
そんな環境下でも、つづけてきた純金積立も52ヶ月目となりました。
毎月1万円を積み立て、4年以上が経過しています。
今回は、2026年10月の運用結果とともに、下落局面でも積立を続ける理由について、
サラリーマンとしての実体験とFPの視点からお伝えします。
にほんブログ村に参加しています。
ポチッと応援をお願いいたします。

にほんブログ村
2026年10月の純金積立運用結果
まずは今月の運用状況です。
・積立期間:52ヶ月
・毎月積立額:10,000円
・累計積立額:520,000円
・累計積立手数料:約13,300円
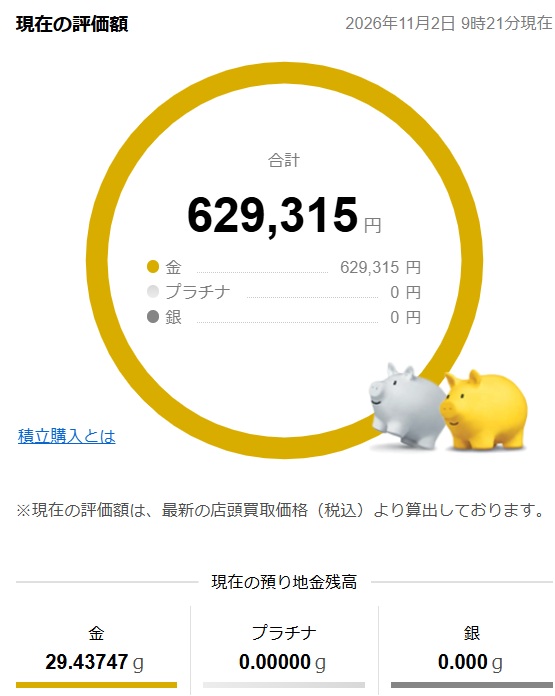
・現在評価額:629,315円
・現金化済金額:160,000円
・評価損益:96,015円
純金積立は、株式のように配当金があるわけでも、金利が上昇中の銀行預金の
ように利息が付くわけでもありません。
保有しているだけで金が増えることはありません。
だからこそ、金価格が下落すれば評価額も減少します。
しかし、私はこの値動きを承知したうえで積立を続けています。
2026年9月期の結果は下記リンクから
金価格が下落しても、積立をやめない3つの理由
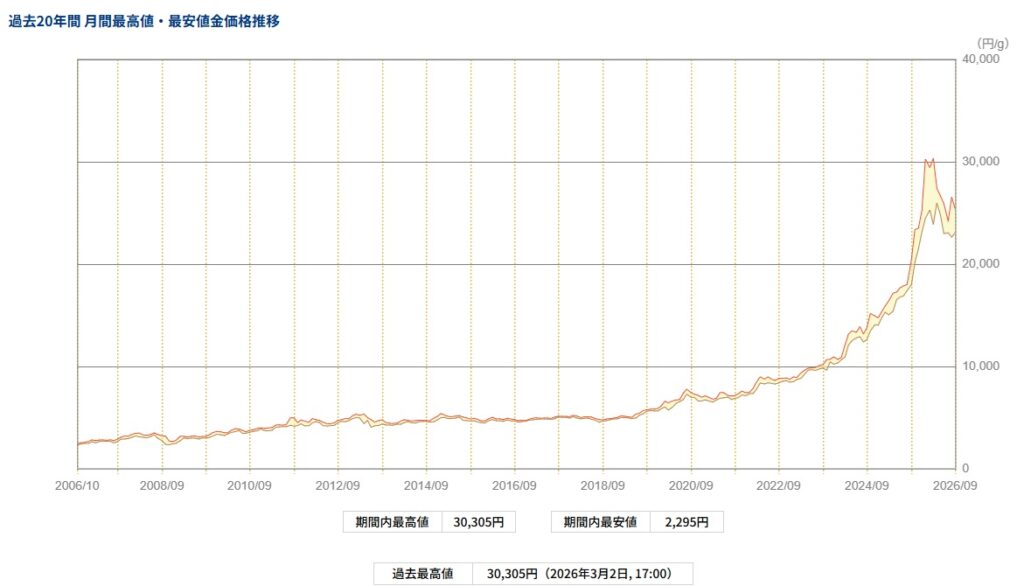
直近3ヶ月、過去20年の純金価格の推移グラフです。
【直近3ヶ月の純金価格グラフ】
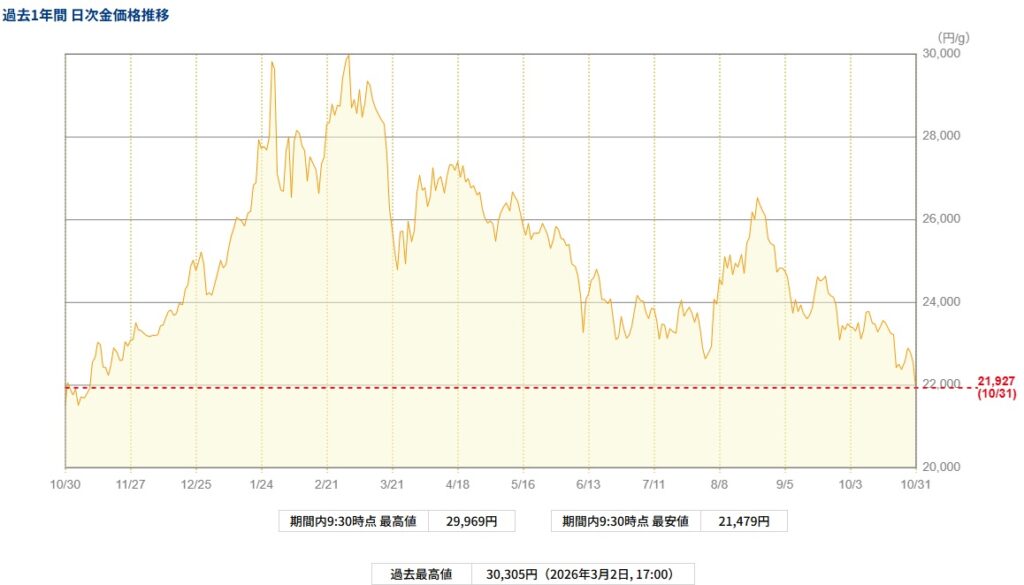
【過去20年の純金価格推移グラフ】
① 私は金価格の上昇を当てたいわけではない
そもそも私が純金積立を始めた理由は、金価格が大きく上昇すると予想したからではありません。
給与収入を中心に生活する普通のサラリーマンとして、将来に備えるための資産形成を考えた結果です。
株式や投資信託、預貯金だけでなく、異なる性質の資産を持っておきたい。
投資の基本「リスクヘッジ」です。
その選択肢の一つが純金でした。
金価格が上昇したから保有する。
下落したから手放す。
そんな投資をしたいわけではありません。
金価格の予想ではなく、資産を分散して保有することが私の目的です。
② 価格が下がれば、同じ1万円で多くの金を購入できる
純金積立の特徴は、毎月一定額を購入することです。
例えば、購入時の金価格が1g当たり20,000円なら、1万円で0.5gを購入できます。
これが1g当たり16,000円に下落すると、同じ1万円で0.625gを購入できます。
※手数料を考慮しない単純計算です。
価格が下がれば購入できる金の量が増える。
これが定額積立の仕組みです。
(いわいるドルコスト平均法です)
もちろん、安く購入できたからといって、将来必ず利益が出るわけではありません。
それでも、長期保有を前提としている私にとって、
価格下落は必ずしも積立を中止する理由にはなりません。
③ 私にとって純金は「守りの資産」だから
私は純金積立を、資産形成の主役にはしていません。
増えてくれる分には問題ありません、純金価格が一方的に下がり続けると
いうのも、考えずらいです。
資産を大きく増やすことを目指すのであれば、長期的な企業成長を取り込める株式や投資信託なども重要です。
一方、純金には株式や債券とは異なる値動きをする場合があるという特徴があります。
もちろん、金も価格変動リスクのある資産です。必ず資産価値を守ってくれるわけではありません。
それでも、保有資産を一つの金融商品に集中させないという意味で、金を持つ意義はあると考えています。
私にとって純金積立は、利益を競うための投資ではなく、資産全体のバランスを整えるための投資なのです。
サラリーマンの資産形成に必要なのは、相場を当てる能力ではない
私は日々、不動産の仕事をしながら資産運用を続けています。
毎日、金価格や株価、為替相場を確認して売買を繰り返すことは、時間的にも精神的にも負担になります。
だからこそ、純金積立は自動積立を利用しています。
毎月1万円。
価格が上がっても、下がっても、基本的に何もしません。
相場の変化に振り回されず、本業や家族との時間を大切にしながら資産形成を続ける。
私にはこの方法が合っています。
投資で大切なのは、常に正しいタイミングで売買することではなく、自分に合った方法を長く続けられることだと思います。
FPとして考える純金積立の役割
私の資産形成では、それぞれの金融商品に役割を持たせています。
NISA・投資信託:長期的に資産を増やす
iDeCo:老後資金を準備する
預貯金:生活費や急な支出に備える
純金積立:資産を分散し、長期的な購買力の維持を目指す
※NISAやiDeCoは制度であり、実際のリスクや収益は購入する商品によって異なります。
金はインフレや通貨価値の変動に対する備えとして注目されることがありますが、
短期的には大きく下落することもあります。
そのため、生活防衛資金まで金に投資することはおすすめしません。
私自身も、金だけに資産を集中させるつもりはありません。
資産全体を見ながら、無理のない金額を長く積み立てる。
これが私の基本方針です。
積立を継続する意志と、無理をして続けることは違う
ここは大切なポイントです。
私は金価格が下落しても積立を続けます。
しかし、何があっても絶対に積立を止めないという意味ではありません。
例えば、収入が減少した場合や、家族の教育費などでまとまった資金が必要になった場合は、
積立額の見直しも考えますし、積み立てた分を現金化することもあります。
また、金の評価額が大きく増えて、保有資産全体に占める割合が高くなりすぎた場合には、
資産配分の調整も必要でしょう。
投資方針を貫くことと、状況の変化を無視することは違います。
ただし、金価格が一時的に下がったという理由だけで、
これまで続けてきた積立をやめるつもりはありません。
相場ではなく、自分自身の生活と資産形成の目的を基準に判断する。
これがFPとしても大切にしている考え方です。
52ヶ月続けて分かったこと|投資には「続ける覚悟」も必要
純金積立を52ヶ月続けてきました。
これまで純金価格は、ほぼ上昇してきました。一時的に下落する時期もありましたが、
今回のように2ヶ月を超える期間で下落しつづけることはありませんでした。
投資を始めること自体は、それほど難しくありません。
しかし、相場が思いどおりに動かなくなったとき、当初の目的を見失わずに続けることは意外と難しいものです。
私も将来の金価格がどうなるかは分かりません。
それでも、今の自分にとって純金積立が必要な資産だという考えは変わっていません。
だから、続けます。
大きく上がっても、慌てて買い増しません。
大きく下がっても、慌てて売却しません。
毎月1万円を淡々と積み立てます。
それが、52ヶ月続けてきた私の答えです。
まとめ|金価格が下がっても、私はやめない
2026年10月も、純金積立を継続しました。
金価格の下落は、投資をしている以上、避けられないリスクの一つです。
しかし、私は短期的な価格変動によって投資方針を変えるつもりはありません。
なぜなら、私が純金積立に求めているのは、目先の利益ではなく、長期的な資産分散だからです。
これからも金価格が上がることも、下がることもあるでしょう。
それでも私の基本方針は変わりません。
「金価格が下がっても、積立をやめない。将来の自分と家族のために、これからも続ける。」
特別な投資技術があるわけではありません。
普通のサラリーマンだからこそ、無理をせず、焦らず、長く続けることを大切にしたいと思います。
来月も、ありのままの運用結果を報告します。
にほんブログ村に参加しています。
ポチッと応援をお願いいたします。
にほんブログ村
資産運用や将来のお金について、お悩みはありませんか?
「NISAと純金積立、どちらを優先すべき?」
「今の資産配分で老後は大丈夫?」
「住宅ローンの返済と資産運用をどう両立させる?」
資産形成の正解は、年齢や収入、家族構成、住宅ローンの状況によって異なります。
私はFP(AFP)としての知識と、不動産営業20年以上の経験に加え、自分自身でもNISA・iDeCo・純金積立などを実践しています。
資産運用や不動産について気になることがありましたら、お気軽にお問い合わせください。
【資産運用・不動産のご相談はこちら】
