【NISA運用結果公開|2026年8月】含み益が増えても売らない?アラフィフ会社員が考えるNISAの出口戦略
こんにちは、naomana-info管理人オカです。
アラフィフ会社員として、昼間は普通の会社員をしていますが、
ほぼ放置で運用しているNISAの結果を毎月公開しています。
2026年8月も、毎月恒例の運用結果を確認していきます。
NISAを始めた頃は、
「本当に増えるのか?」
という不安がありました。
ところが運用を長く続け、含み益が増えてくると、今度は別の悩みが出てきます。
「いつ売ればいいのか?」
という問題です。
利益が増えればうれしい。
でも、株価が下がって利益が減るのも嫌。
アラフィフになり、老後資金を現実的に考えるようになると、
単純に「長期保有すればいい」だけではなく、
将来どのように使うのかまで考える必要があると感じています。
今回は8月の運用結果とともに、
私自身が考えている「NISAの出口」について書いてみます。
にほんブログ村に参加しています。
ポチッと応援をお願いいたします。
2026年8月のNISA運用結果
現在の積立内容
今月も積立設定に変更はありません。
・毎月積立:33,333円
・S&P500:70%
・NASDAQ100:30%
かなり米国株に偏った構成ですが、長期運用を前提としているため、
短期的な株価や為替の動きでは変更していません。
基本方針は、
「売らない」
「止めない」
「相場を予想しすぎない」
です。
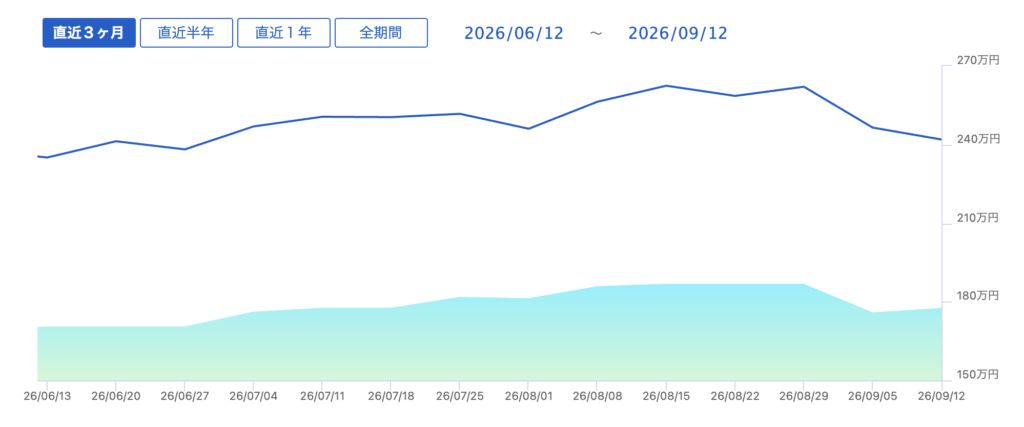
8月の運用結果
・評価額:1,751,201円
・評価損益:+371,472円
今月も評価額は高い水準を維持しています。
もちろん、含み益は確定した利益ではありません。
明日株価が下落すれば、評価額も減ります。
それでも積立を続けてきたことで、「元本+運用益」という形が徐々に大きくなっていることを実感しています。
前回の結果は下記リンクからどうぞ
※一部を現金化しています。前月の比較すると運用金額は大きく減少いたしました。
含み益が増えると「利益確定したい」という気持ちが出てくる
投資を始めた頃は、
「損をしたくない」
という気持ちが強かったのですが、利益が増えてくると、
「せっかく増えた利益を失いたくない」
という気持ちに変わります。
例えば、100万円の投資が150万円になったとします。
50万円の含み益です。
すると、
「一度売って50万円を確定した方がいいのでは?」
と思ってしまいます。
私も当然そう考えることがあります。
しかし、そこで改めて確認するのが、
「何のためにNISAをやっているのか?」
ということです。
私がNISAを運用している一番の目的は「老後資金」
私の場合、NISAの目的は短期的なお小遣いを増やすことではありません。
老後を含めた長期的な資産形成です。
そのため、現時点で利益が出ているという理由だけで売却する必要性は感じていません。
今売却して現金に戻しても、
「では、そのお金をどうする?」
という問題が出てきます。
預金に置いておくのか。
また株価が下がったら投資するのか。
別の商品を買うのか。
結局、次の判断が必要になります。
それならば、資金を使う目的が発生するまでは運用を続ける方が、私にはシンプルです。
基本は現金化せずに運用を継続しています、生活費として必要があれば
躊躇せず現金化を行い、生活費に充当しています。
資産は増えれば良いわけではありません。
増やして有効活用することが一番だと感じています。
NISA運用中の口座はSBI証券を利用しています
 AC
アラフィフになると「出口戦略」も考える必要がある
一方で、20代や30代の投資家と違い、アラフィフには運用できる時間に限りがあります。
ここは無視できません。
例えば50歳から65歳までなら15年間。
ただし、65歳になった日にNISAを全部売却する必要はありません。
仮に65歳から85歳まで20年間かけて取り崩すなら、その間も残った資産は運用できます。
つまり、
「積立期間」と「運用期間」は同じではありません。
私は将来的に、
現役時代
↓
積立しながら運用
定年前後
↓
積立額を減らす・停止
老後
↓
必要な金額だけ少しずつ売却
という流れを想定しています。
一括売却より「必要な分だけ取り崩す」
例えば老後にNISAが2,000万円になったとします。
65歳になったからといって、2,000万円をすべて売却する必要はありません。
年間100万円必要なら、
「必要な100万円だけ売却する」
という考え方もできます。
残りの資産は、そのまま運用を続ける。
もちろん相場によって資産額は変動しますが、長寿化を考えると、
老後も一定の資産を運用し続けるという選択肢は重要だと思っています。
「資産形成」だけではなく、
「資産寿命を延ばす」
という考え方です。
物価上昇を考えると老後も現金だけでは不安
最近、この考え方を強く意識する理由が物価上昇です。
食料品、外食、日用品、光熱費など、日常生活の様々な場面で値上がりを感じます。
仮に老後資金として2,000万円を用意できたとしても、10年、20年と物価が上昇すれば、
その2,000万円で買えるモノやサービスは少なくなります。
だから私は、
「老後になったら投資を全部やめて現金にする」
という考え方にはしていません。
もちろん生活に必要な現金は確保します。
ただ、それ以外の資産については、年齢を重ねても一部を運用する可能性があります。
おそらく、いまの想定よりも必要資金ははるかに大きくなるとおもいます。
サラリーマンにNISAが向いている理由を改めて感じる
NISAを続けていて感じる最大のメリットは、やはり手間が少ないことです。
本業があります。
家庭があります。
住宅費や教育費もあります。
毎日株価を見ながら売買する時間はありません。
毎月自動で積み立てる。
そして、基本的には放置する。
これなら忙しいサラリーマンでも続けられます。
さらにNISAでは運用によって得られた利益が非課税になるため、
長期で資産を作っていくうえで非常に使いやすい制度だと感じています。
今月の結論|「いつ売るか」より「何のために売るか」
2026年8月のNISA運用を振り返って、改めて感じたことがあります。
それは、
「いつ売るか」より「何のために売るか」
の方が重要だということです。
株価が高いから売る。
含み益が増えたから売る。
暴落しそうだから売る。
こうした理由ではなく、
住宅購入、教育費、老後生活など、
「そのお金を使う目的ができたから売る」
という考え方です。
私の場合、今はまだ資産を使う時期ではなく「作る時期」。
だから今月も、
・積立継続
・売却なし
・運用方針変更なし
です。
アラフィフになると老後が少しずつ現実的な距離に近づいてきます。
だからこそ、ただ積み立てるだけではなく、
「この資産を将来どう使うのか」
についても考えながらNISAを続けていきたいと思います。
来月も、良い結果でも悪い結果でもリアルな運用状況を公開します。
にほんブログ村に参加しています。
ポチッと応援をよろしくお願いします。

にほんブログ村
この記事を書いている人
都内の不動産会社で20年以上、不動産営業に携わっています。
宅地建物取引士・AFP資格を保有し、自分自身でもNISA、iDeCo、純金積立、FX、
不動産など複数の資産運用を実践しています。
このブログでは、金融の専門家として商品を紹介するのではなく、
「普通のサラリーマンが実際に運用したらどうなるのか?」
という視点を大切にしています。
特にアラフィフ世代は、
・老後資金
・住宅ローン
・教育費
・親のこと
・自分たちの老後
など、お金について考えることが一気に増える年代です。
私自身の運用結果や失敗も含め、同じ世代の方の資産形成に少しでも役立つ情報を発信していきます。
NISA・老後資金・不動産について相談したい方へ
「自分の場合、NISAはいくら積み立てればいい?」
「50代から始めても間に合う?」
「住宅ローンを返しながら投資を続けても大丈夫?」
「老後資金はいくら必要?」
「所有している不動産を売却した方がいい?」
資産形成には、その人だけの正解があります。
収入、家族構成、住宅ローン、預貯金、年齢によって取れるリスクは違うからです。
私は不動産営業として20年以上勤務し、AFPとしてお金について学びながら、自分自身でも資産運用を続けています。
初回のご相談は無料です。
商品を購入していただくことを目的とした相談ではありませんので、「自分の資産形成について一度整理してみたい」という段階でもお気軽にお問い合わせください。
▼資産形成・不動産についてのご相談
