円安相場で考える資金管理。50代サラリーマンFPが続けるレバレッジ5倍のFX運用
みなさん、こんにちは、naomana-info管理人オカです。
普通のサラリーマンが限られた資産をFXで運用した結果報告ブログです。
年収の壁や税金の制度など様々な法令が変わっていく中、
限られた資産をうまく増やしていきたいと思っています。
そんな、9月期の運用結果報告です。
にほんブログ村に参加しています。
ポチッと応援をお願いいたします。

にほんブログ村
2026年9月のFX運用結果
2026年9月も、本業の仕事を続けながらFX運用を継続しました。
毎月このブログで運用結果を公開していますが、基本的な方針は変わっていません。
「大きく儲けることよりも、長く運用を続けること」
日中は普通のサラリーマンとして働いているため、常にチャートを確認できるわけではありません。
そのため、短期的な値動きを追いかけるよりも、資金管理を優先した運用を心がけています。
これが私のFXに対する考え方です。
運用通貨によって2か所の証券会社を利用しています。
【2026年9月の運用結果】
・月間確定損益:30,534円
・うちスワップ損益:16,684円
・主な取引通貨:イギリスポンド/ニホン円、メキシコペソ/ニホン円
【楽天証券】
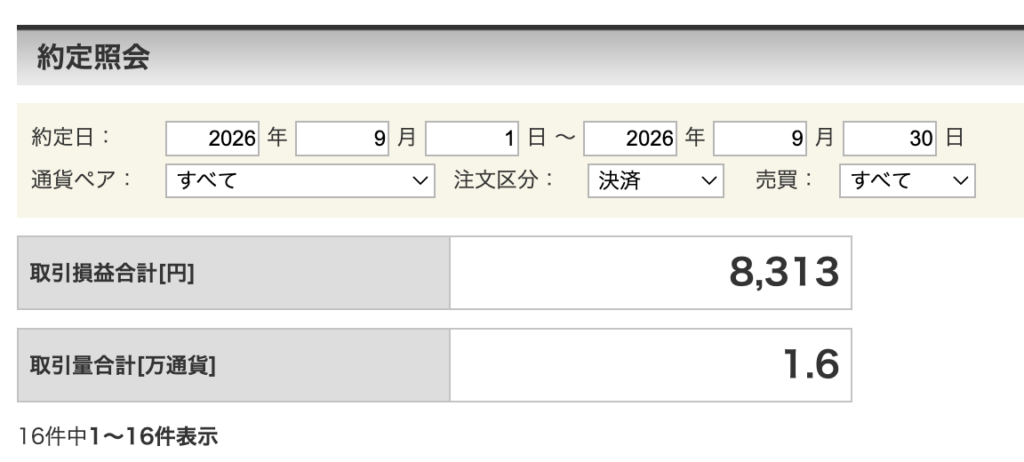
【SBIネット証券】
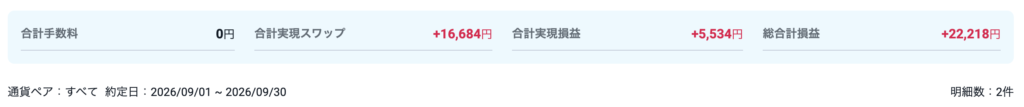
9月の結果についても、単純な利益額だけではなく、どの程度のリスクを取っていたのかを意識して振り返りたいと思います。
1月の目標の10万円には、ぜんぜんたりませんが、
負けないことが第一のサラリーマンFX!
このまま、細かい稼ぎを続けていきます。
前回の結果は下記リンクからご覧ください。
円安相場が続く中で感じること
ここ数年、為替市場では円安が大きなテーマになっています。
以前は1ドル120円でも円安という印象がありましたが、
今では150円台という水準にも驚かなくなってきました。
もちろん、円安がいつまでも続く保証はありません。
アメリカの金利政策、日本銀行の金融政策、世界経済の動向によって、為替相場は大きく変わります。
ただ、普通のサラリーマンとして生活していると、為替の変動以上に気になることがあります。
それは、物価の上昇です。
スーパーで買い物をしていても、以前と同じ金額では買えるものが少なくなったと感じます。
給与が増えても(中小企業勤務の私は給料はまったくあがりませんが)、
生活費も同じように増えてしまえば、自由に使えるお金はなかなか増えません。
円安だけが物価上昇の原因ではありませんが、日本円の価値について考える機会は確実に増えました。
FXを続けている理由の一つも、こうした経済の変化を自分自身のお金を通じて理解できることです。
毎月のランチ代はFXで稼ぎだしたいものです。
円安だからドルを買えばよいわけではない
円安相場が続くと、ドルを買って保有していれば利益が出るように感じることがあります。
しかし、実際のFXはそれほど単純ではありません。
例えば、1ドル150円でドルを購入した後、145円まで円高が進めば、ドルの買いポジションには為替差損が発生します。
1万ドルを保有していた場合、為替差損は約5万円です。
レバレッジを利用していれば、預けた証拠金に対する損失割合はさらに大きくなります。
つまり、円安トレンドが続いているからといって、必ず利益が出るわけではありません。
特に注意したいのは、相場が大きく動いているときほど、もっと利益を狙いたくなることです。
私は、そうした場面でも無理にポジションを増やさないようにしています。
「利益を取り逃すことより、大きな損失を避けること」
今はこの考え方を優先しています。
取引単位は1000単位
サラリーマンの収入でFXを続けていく時の一番の問題は運用資金に制限がある。
ということです。
運用資金が溢れてくるようでれば、そもそもFX運用は行わなくても問題ありません。
その運用資金不足の問題を解消するのが、取引単位です。
一般的に証券会社の取引ロットは10000単位です。
アメリカドルで言えば、10000USドルとなります。
170円で10000ドル購入するには、170万円の元気が必要となります。
1000ドルの購入であれば、その資金は17万円となります。
しかも、FXはレバレッジをかけることができため、実際に必要な資金は
されに少なくなります。
このロット数を1000にするということは、当然、利益もでづらくなりますが
損失も少なくすることができます。
全体の資産の動きを小さくすることで、サレリーマンの限られた資産で
FXを継続していくことができると考えています。
レバレッジ5倍前後を続ける理由
私がFXで意識しているルールの一つが、レバレッジを5倍前後に抑えることです。
FXでは、少ない資金で大きな金額の取引ができます。
これは大きな魅力ですが、同時に大きなリスクでもあります。
例えば、10万円の証拠金で50万円分の取引をすれば、レバレッジは5倍です。
この状態で保有通貨が円に対して10%下落すると、単純計算で約5万円の為替差損が発生します。
証拠金10万円に対して50%の損失です。
このように考えると、レバレッジ5倍でも決して低リスクとは言えません。
私自身も、5倍なら安全だとは考えていません。
大切なのは、急激な為替変動が起きても生活資金に影響しないようにすることです。
そのため、レバレッジの管理に加え、必要な証拠金の余裕や損失許容額も確認するようにしています。
50代サラリーマンにとってFXはどのような存在か
50代になると、20代や30代の頃とはお金に対する考え方が変わってきます。
住宅ローン、子どもの教育費、老後資金など、これから必要になるお金が具体的に見えてくるからです。
私自身も、FXだけで資産形成をしているわけではありません。
現在は、NISA、iDeCo、純金積立、預貯金など、複数の方法で資産を管理しています。
それぞれの役割は異なります。
NISAは長期的な資産形成。
iDeCoは老後資金の準備。
純金積立は資産分散。
預貯金は生活費や急な出費への備え。
そしてFXは、為替変動やスワップポイントによる収益機会を得るための、リスクの高い運用枠です。
FXは外貨の値動きに直接触れられる一方、レバレッジを利用するため、通常の外貨預金よりも損失が大きくなる可能性があります。
だからこそ、資産全体の中でFXにどの程度の資金を配分するかが重要だと思っています。
サラリーマンがFXを長く続けるための3つのポイント
私が実際の運用で意識していることを整理してみました。
① 本業を最優先にする
FXは平日ほぼ24時間取引できますが、だからといって常に相場を見る必要はありません。
仕事に集中できなくなるようでは、本末転倒です。
無理に取引せず、時間に余裕があるときに相場を確認する程度が、自分には合っています。
② 利益よりも資金管理を重視する
利益が出ているときほど、取引額を増やしたくなるものです。
しかし、相場が反対に動いたときの損失も大きくなります。
取引ロット数を小さくして、レバレッジ5倍前後という目安を維持しながら、
証拠金維持率や含み損にも注意しています。
③ FXだけで資産形成を考えない
FXには魅力がありますが、元本が保証される商品ではありません。
老後資金や教育費など、使う時期が決まっているお金までFXに投入するべきではないと思っています。
NISAやiDeCo、預貯金などと組み合わせ、資産全体でバランスを取ることを大切にしています。
2026年9月のまとめ
9月も、普通のサラリーマンとして働きながらFX運用を続けました。
FXを続けていると、利益が出る月もあれば、思うようにいかない月もあります。
それでも、毎月運用結果を振り返ることで、自分の投資スタイルを見直す良い機会になっています。
最近特に感じるのは、FXで大切なのは相場を正確に予想することだけではないということです。
予想が外れたときに、どれだけ損失を抑えられるか。
そして、感情に左右されずに運用を続けられるか。
この2つが重要だと考えています。
今後もレバレッジ5倍前後を一つの目安に、無理のない範囲で運用を続けていく予定です。
大きく儲けることよりも、長く続けること。
これからもサラリーマンFPとして、実際の運用結果を毎月公開していきたいと思います。
にほんブログ村に参加しています。
ポチッと応援をよろしくお願いいたします。
にほんブログ村
資産形成や住宅ローンについて相談してみませんか?
「預金だけで老後資金は大丈夫なのか」
「NISAやiDeCo、FXをどう使い分ければよいのか」
「住宅ローンの返済と資産運用を両立させたい」
このようなお悩みはありませんか?
私は不動産業界で20年以上働きながら、FP資格を活かして、自分自身でも複数の資産運用を実践しています。
資産形成は、年齢や収入、家族構成、今後のライフプランによって適した方法が異なります。
まずは現在の状況を整理することから始めてみませんか?
初回相談は無料です。
【資産形成・不動産の無料相談はこちら】
※本記事は筆者個人の運用経験や考え方を紹介するものです。FXには為替変動、レバレッジ、スワップポイントの変動などによるリスクがあり、預けた証拠金を上回る損失が発生する場合があります。投資判断はご自身の責任でお願いいたします。
では、また