【2026年9月】純金積立51ヶ月目の運用報告|金価格は気にしない。「放置」が私の投資スタイル
こんにちは、naomana-info管理人オカです。
30,000円の大台をつけてからの純金価格は右肩下がりの
純金価格です。
そんな純金積立ですが、それでも積立は続けます。
何も変えずにつづけます。
そんな純金積立2026年9月期の運用結果報告です。
にほんブログ村に参加しています。
ポチッと応援をお願いいたします。

にほんブログ村
はじめに|今月も純金積立は「何もしません」
純金積立を始めて、51ヶ月目となりました。
毎月1万円。
約4年間、ほぼ同じことを繰り返しています。
金価格が上がっても積立。
下がっても積立。
そして、基本的には売りません。
例外はもちろんあります。
最近は金価格に関するニュースも多く、
「これから金価格は上がるのか?」
「そろそろ売った方がいいのか?」
「高値で買うのは危険では?」
と気になる方もいると思います。
しかし、私自身は以前ほど金価格を気にしなくなりました。
今月の記事のテーマは非常にシンプルです。
「純金積立は放置する」
なぜ私がこのような考え方になったのか、51ヶ月続けた経験からお話しします。
2026年9月の純金積立運用結果
今月の運用状況です。
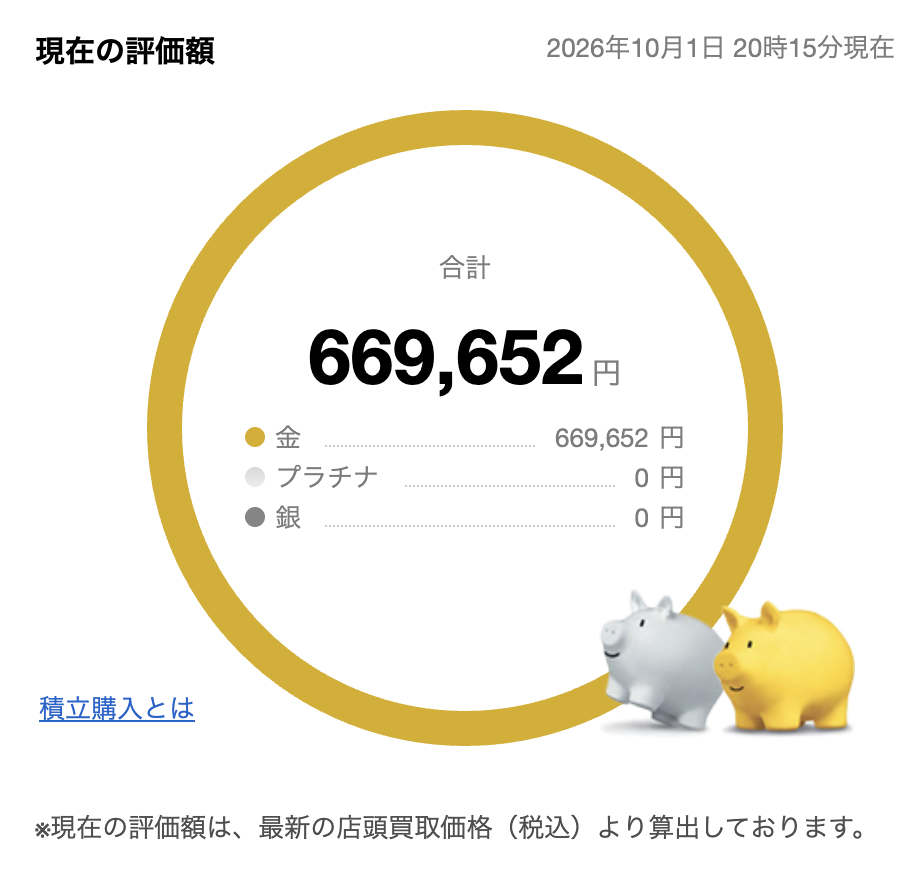
・積立期間:51ヶ月
・毎月積立額:10,000円
・累計積立額:510,000円
・累計積立手数料:約13,020円
・現在評価額:669,652円
・現金化済金額:160,000円
・評価差益:146,632円
毎月の運用報告なので数字は確認しますが、
それによって翌月の投資方針を変えることは基本的にありません。
これが現在の私の純金積立との付き合い方です。
前回の結果は下記よりご覧ください。
金価格の上下を気にしなくなった
純金積立を始めた頃は、私も金価格をチェックしていました。
価格が上がれば、
「もっと買っておけばよかった」
と思い、
価格が下がれば、
「このまま積み立てて大丈夫なのか?」
と考える。
しかし、これを毎月繰り返しても仕方がありません。
そもそも私は、短期的な値上がり益を狙って純金積立を始めたわけではないからです。
毎月1万円を自動的に積み立てる。
そして長期間保有する。
それなら、毎日の金価格を確認する必要性はそれほどありません。
私の純金積立は「放置投資」
「放置」というと、少し乱暴に聞こえるかもしれません。
もちろん、完全に忘れてしまうわけではありません。
毎月の運用状況や資産全体のバランスは確認します。
しかし、
「金価格が上がったから積立額を増やす」
「金価格が下がったから積立をやめる」
といった判断はしません。
自動積立を設定して、あとは基本的に何もしない。
これが私にとって一番続けやすい方法です。
会社員として仕事をしながら、NISA、iDeCo、FX、不動産なども含めて資産を管理しています。
すべての相場を毎日追いかけるのは現実的ではありません。
だからこそ、純金積立については「放置できる仕組み」を利用しています。
価格が下がっても慌てない理由
例えば、金価格が20%下落したとします。
一括投資であれば、大きな含み損になる可能性があります。
一方、毎月一定額を購入する純金積立では、価格が下がれば同じ1万円でも購入できる金の量が増えます。
もちろん、積立投資だから必ず利益が出るわけではありません。
金価格が長期間下落すれば、評価損になる可能性もあります。
それでも私は、
「安くなったら多く買える」
くらいに考えています。
逆に価格が上昇すれば、これまで積み立ててきた金の評価額が上がります。
上がってもよし。
下がってもよし。
このくらいの距離感の方が、長期投資は続けやすいと感じています。
純金積立は資産形成の「主役」ではない
価格を気にせず放置できる理由がもう一つあります。
私にとって、純金積立は資産形成の主役ではないからです。
私の資産形成における役割は、おおまかに次のように考えています。
NISA・投資信託 → 資産を「増やす」
iDeCo → 老後資金を「作る」
預貯金 → 生活を「守る」
純金積立 → 資産価値を「守る」
純金積立だけで老後資金を作ろうとは考えていません。
株式や投資信託とは違う値動きをする資産を持つことで、資産全体を分散させる。
これが私が金を保有している大きな理由です。
FPとして考える「放置できる投資」のメリット
資産形成では、
「どの商品が一番儲かるのか」
に目が向きがちです。
しかし、会社員として20年、30年と資産形成を続けるのであれば、
「無理なく続けられるか」
も重要だと思います。
毎日チャートを確認する。
経済ニュースを追い続ける。
上がったら買い、下がったら売る。
これを何十年も続けるのは簡単ではありません。
その点、毎月決まった金額を自動的に積み立てる方法は非常にシンプルです。
投資判断をする回数を減らすことができるからです。
私は純金積立に関して、
「投資を頑張らない仕組み」
を作ることも、長期的な資産形成では大切だと考えています。
51ヶ月続けて感じる「投資は退屈なくらいでいい」
投資というと、
「いつ買う?」
「いつ売る?」
「次に上がる商品は?」
という話になりがちです。
しかし、純金積立を51ヶ月続けて感じるのは、
長期投資は退屈なくらいでちょうどいい、
ということです。
毎月1万円積み立てる。
たまに残高を見る。
そしてまた放置する。
非常に地味です。
SNSで話題になるような派手さもありません。
しかし普通のサラリーマンが本業を続けながら資産形成するのであれば、
このくらいシンプルな方法の方が私には合っています。
「放置」と「無関心」は違う
ただし、一つだけ注意があります。
私は「放置=何も確認しなくていい」とは考えていません。
少なくとも定期的に、
積立を続ける余裕があるか。
資産全体に占める金の割合が大きくなりすぎていないか。
NISAやiDeCo、預貯金とのバランスは適切か。
といった点は確認しています。
金価格そのものではなく、
「自分の資産全体を見る」
という考え方です。
これが長期的な資産形成では重要だと思っています。
まとめ|金価格ではなく、自分のルールを見る
2026年9月も純金積立を継続しました。
51ヶ月目になりましたが、私がやっていることは始めた頃とほとんど変わりません。
毎月1万円。
自動積立。
基本的には売らない。
金価格の上下は気にしない。
そして放置する。
もちろん、金価格が今後大きく下落する可能性もあります。
反対に、さらに上昇する可能性もあります。
しかし、それを正確に予測することは私にはできません。
だから私は相場を予想するのではなく、
「自分で決めたルールを続ける」
ことを選んでいます。
純金積立は、私にとって資産を大きく増やすための投資ではありません。
NISAやiDeCoなどとは違う役割を持たせた「守りの資産」です。
これからも金価格に一喜一憂せず、月1万円を淡々と積み立てていきます。
来月も、また結果を報告します。
資産運用について迷ったら
「NISAだけでいいのか?」
「純金積立は必要?」
「預金と投資の割合をどうすればいい?」
資産形成は、年齢や収入、家族構成、住宅ローン、教育費などによって考え方が変わります。
私はFP(AFP)としての知識に加え、不動産営業として20年以上実務に携わり、自分自身でもNISA・iDeCo・純金積立などを実践しています。
資産運用や不動産について気になることがありましたら、お問い合わせフォームからお気軽にご相談ください。
【資産運用・不動産のご相談はこちら】
にほんブログ村に参加しえています。
にほんブログ村
