【iDeCo運用報告】2026年9月|金利上昇で株価が不安定でも積立を続ける?サラリーマンFPが考えるiDeCoの使い方
こんにちは。naomana-info管理人オカです。
都内で20年以上不動産営業を行い、FP(AFP)資格を持つサラリーマンです。
このブログでは、私自身が運用しているiDeCoの実績を毎月公開しながら、
40〜50代のサラリーマンが無理なく資産形成を続けるための情報を発信しています。
2026年も10月が終了しました。
今年は円安や金利上昇など、資産運用を取り巻く環境が大きく変化しています。
ニュースを見ていると、今後の株価や為替が気になることもあります。
しかし、私のiDeCoの運用方針は今月も変わりません。
基本は「長期・積立・分散」。
相場を予測して売買するのではなく、老後資金を準備するために、
毎月の積立を継続しています。
今回は2026年10月の運用結果とともに、
50代になった今だからこそ考えたいiDeCoの活用方法について紹介します。
2026年10月のiDeCo運用結果
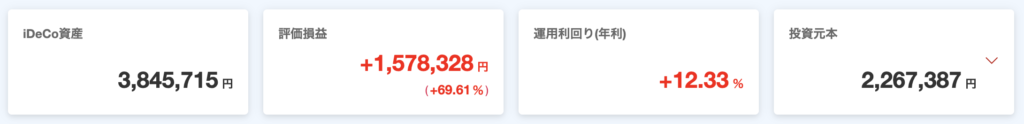
今月の運用実績は以下のとおりです。
・累計拠出額:2,267,387円
・現在の評価額:3,845,715円
・評価損益:+1,578,328円
・損益率:+12.33%
・毎月の掛金:23,000円
私がiDeCoを始めたのは2016年。
運用開始から約10年が経過しました。
当初は運用商品の値動きが気になっていましたが、長く続けるうちに、
短期的な価格変動を以前ほど気にしなくなりました。
もちろん、評価額が増えればうれしいですし、減れば残念に感じます。
しかし、10月の運用結果だけで今後の投資方針を変更するつもりはありません。
大切なのは、老後に必要な資金を計画的に準備することだからです。
前回の結果は下記リンクからどうぞ
2026年10月の経済動向|円安と金利上昇が続く日本
10月も日本の金融市場では、為替と金利の動向が注目されました。
ドル円相場は月初の157円台から、月中には一時158円台後半まで円安が進み、
月末も157円台で推移しました。
また、日本銀行は10月の金融政策決定会合で政策金利を1.25%に据え置きました。
金利のある時代が続く中、住宅ローンや預金、投資信託など、
私たちの家計にもさまざまな影響が及んでいます。
特に海外株式を中心に運用する場合、株価だけでなく為替も評価額を左右します。
円安になれば海外資産の円換算評価額にはプラスに働きますが、
反対に円高になれば評価額が下がることもあります。
ただし、為替だけで投資判断をするのは簡単ではありません。
だからこそ、私は毎月の積立を続けています。
オールカントリーやS&P500を中心に運用する理由
私の資産形成では、オールカントリーやS&P500など、海外株式を中心とした投資信託を重視しています。
理由は、世界経済の長期的な成長に期待しているからです。
① 世界経済の成長を資産形成に取り込める
オールカントリーは、日本を含む先進国や新興国の株式に幅広く投資する商品です。
一方、S&P500は米国の主要企業を中心に投資します。
どちらも短期的には大きく下落する可能性がありますが、長期的な企業成長を資産形成に取り込めることが魅力です。
② 為替の予測に頼らず運用できる
円安だから積立を止める。
円高になったら再開する。
こうした判断を繰り返すと、投資するタイミングを常に考えなければなりません。
私は為替の動きを正確に予測できないため、一定額を継続して積み立てる方法を選んでいます。
③ 忙しいサラリーマンでも続けやすい
仕事や家庭がある中で、毎日株価を確認して売買するのは簡単ではありません。
その点、iDeCoは積立を自動化できるため、日々の値動きを気にしすぎずに運用を続けられます。
ただし、オールカントリーとS&P500を両方保有しても、投資先の米国株式は大きく重複します。
2つの商品を持っているからといって、十分に分散できているとは限りません。
私自身も、株式への偏りや米国株式の比率については、定期的に確認する必要があると考えています。
50代になって考える「増やす投資」と「守る資産」
50代になると、20代や30代とは資産形成の考え方が少し変わってきます。
これまでは、将来のために資産を増やすことが中心でした。
しかし、老後が近づくにつれて、増やした資産をどのように守り、
いつ使うのかも重要になります。
例えば、60歳でiDeCoを受け取る予定なら、
50代半ばからの運用期間はそれほど長くありません。
受取直前に株式市場が大きく下落すると、
資産を取り崩すタイミングに影響する可能性があります。
だからといって、今すぐ株式型投資信託をすべて売却する必要はないと考えています。
重要なのは、iDeCoだけでなく資産全体を見ることです。
預貯金、NISA、iDeCo、不動産など、それぞれの役割を整理する。
特に、数年以内に使う予定のあるお金は、
値動きの大きい商品に集中させないことが大切です。
2026年12月のiDeCo制度改正|掛金増額をどう考える?
今年12月1日から、iDeCoの制度が大きく変わります。
特に注目しているのが、掛金上限額の引き上げです。
企業年金のない会社員の場合、現在の月額23,000円から、
月額62,000円へと上限が引き上げられます。
私自身も現在は月額23,000円を積み立てていますが、
制度改正後は掛金の増額を検討しています。
例えば、月額50,000円に増額すると、
・現在:23,000円×12か月=276,000円
・増額後:50,000円×12か月=600,000円
年間の掛金は324,000円増加します。
iDeCoの掛金は全額が所得控除の対象になるため、
所得税と住民税の負担軽減も期待できます。
仮に所得税率10%、住民税所得割10%とすると、
年間324,000円の増額による税負担軽減額は、概算で約65,000円です。
ただし、実際の節税額は課税所得や各種控除によって異なります。
また、増額した資金は原則として老後まで引き出せません。
税金が安くなるからといって、無理に掛金を増やすことは避けたいところです。
メイン収入の給与総額はほぼ横ばいです。(悲しい中小企業…)
節税効果が高いといっても、毎月の生活費をけずって家族にひもじい
思いをささせてまで、老後資金を増やす必要はありません。
無理のない範囲で増額できればと考えています。
これまでの積立でも十分に資産は増えてきています。
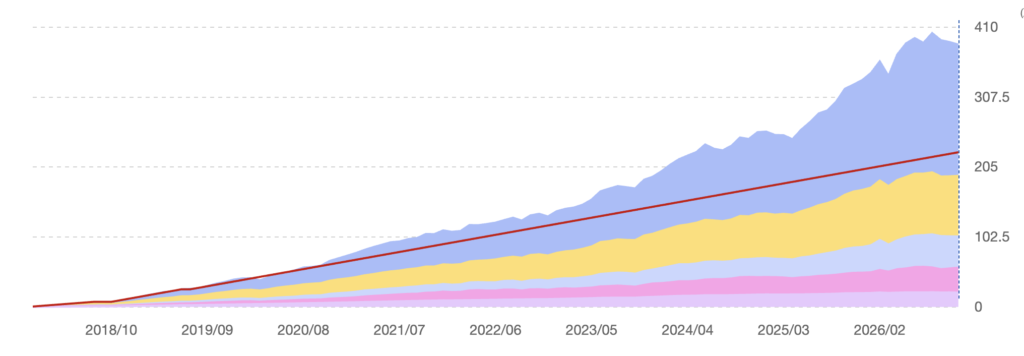
下記グラフはスタートからの資産運用のグラフです。
これまでの掛金でも十分に資産が増えてきていますので
増額することで、今以上の資産増加が期待できそうです。
iDeCoの掛金を増やす前に確認したい3つのこと
① 生活防衛資金は確保できているか
病気や失業、突然の出費に備える現金は必要です。
特に40〜50代は、住宅ローンや教育費などの支出が重なる家庭も少なくありません。
② NISAとのバランスは適切か
iDeCoは所得控除が魅力ですが、原則として60歳まで引き出せません。
一方、NISAは必要なときに売却して資金を引き出せます。
節税効果だけでなく、資金の使いやすさも考えて配分することが重要です。
③ 受取時の税金を理解しているか
iDeCoは積立時に所得控除を受けられ、運用益も非課税です。
しかし、受取時に必ず税金がゼロになるわけではありません。
一時金で受け取る場合は退職所得控除、
年金で受け取る場合は公的年金等控除などが関係します。
会社の退職金や公的年金の受給予定も踏まえて、
出口戦略を考える必要があります。
私が利用している証券会社
これからiDeCoを始める方や、制度改正をきっかけに運用を見直す方もいると思います。
私自身は、SBI証券と楽天証券を利用しています。
どちらもネット証券として幅広い投資信託を取り扱っており、長期の資産形成に利用しやすい金融機関です。
ただし、iDeCoは原則として1人1口座の制度です。
金融機関によって取扱商品やサービス内容が異なるため、長く利用することを前提に比較することをおすすめします。
▶ SBI証券のiDeCoはこちら

▶ 楽天証券のiDeCoはこちら

資産形成について相談したい方へ
このブログでは、iDeCoやNISAの運用結果だけでなく、
住宅ローン、不動産投資、老後資金などについても発信しています。
私は都内で20年以上不動産営業を行い、FP(AFP)資格も保有しています。
「iDeCoの掛金を増やすべきか」
「住宅ローンの繰上返済と資産運用、どちらを優先すべきか」
「50代から老後資金をどう準備するか」
こうしたお金の悩みは、投資だけでなく家計全体を考えることが重要です。
資産形成や住まいに関するご相談がありましたら、お気軽にお問い合わせください。
▶ 資産形成の相談はこちら
まとめ|10年続けて感じる、iDeCoの本当のメリット
2026年10月も、iDeCoの積立を継続しました。
運用を始めて約10年。
その間、株価の急落や円安・円高など、さまざまな市場環境を経験してきました。
それでも積立を続けられたのは、短期的な利益よりも老後資金の準備を優先してきたからです。
今後も株式市場が上昇し続ける保証はありません。
だからこそ、相場の予測に頼りすぎず、無理のない掛金で運用を継続することが重要だと考えています。
そして12月にはiDeCoの制度改正が控えています。
これを機会に、掛金の増額だけでなく、資産全体のバランスや老後の受取方法についても考えていきたいと思います。
来月も実際の運用結果とともに、50代サラリーマンの資産形成について報告します。
